
8月新规|借钱成本,终于要算明白了
8月1日起,《个人贷款业务明示综合融资成本规定》正式施行
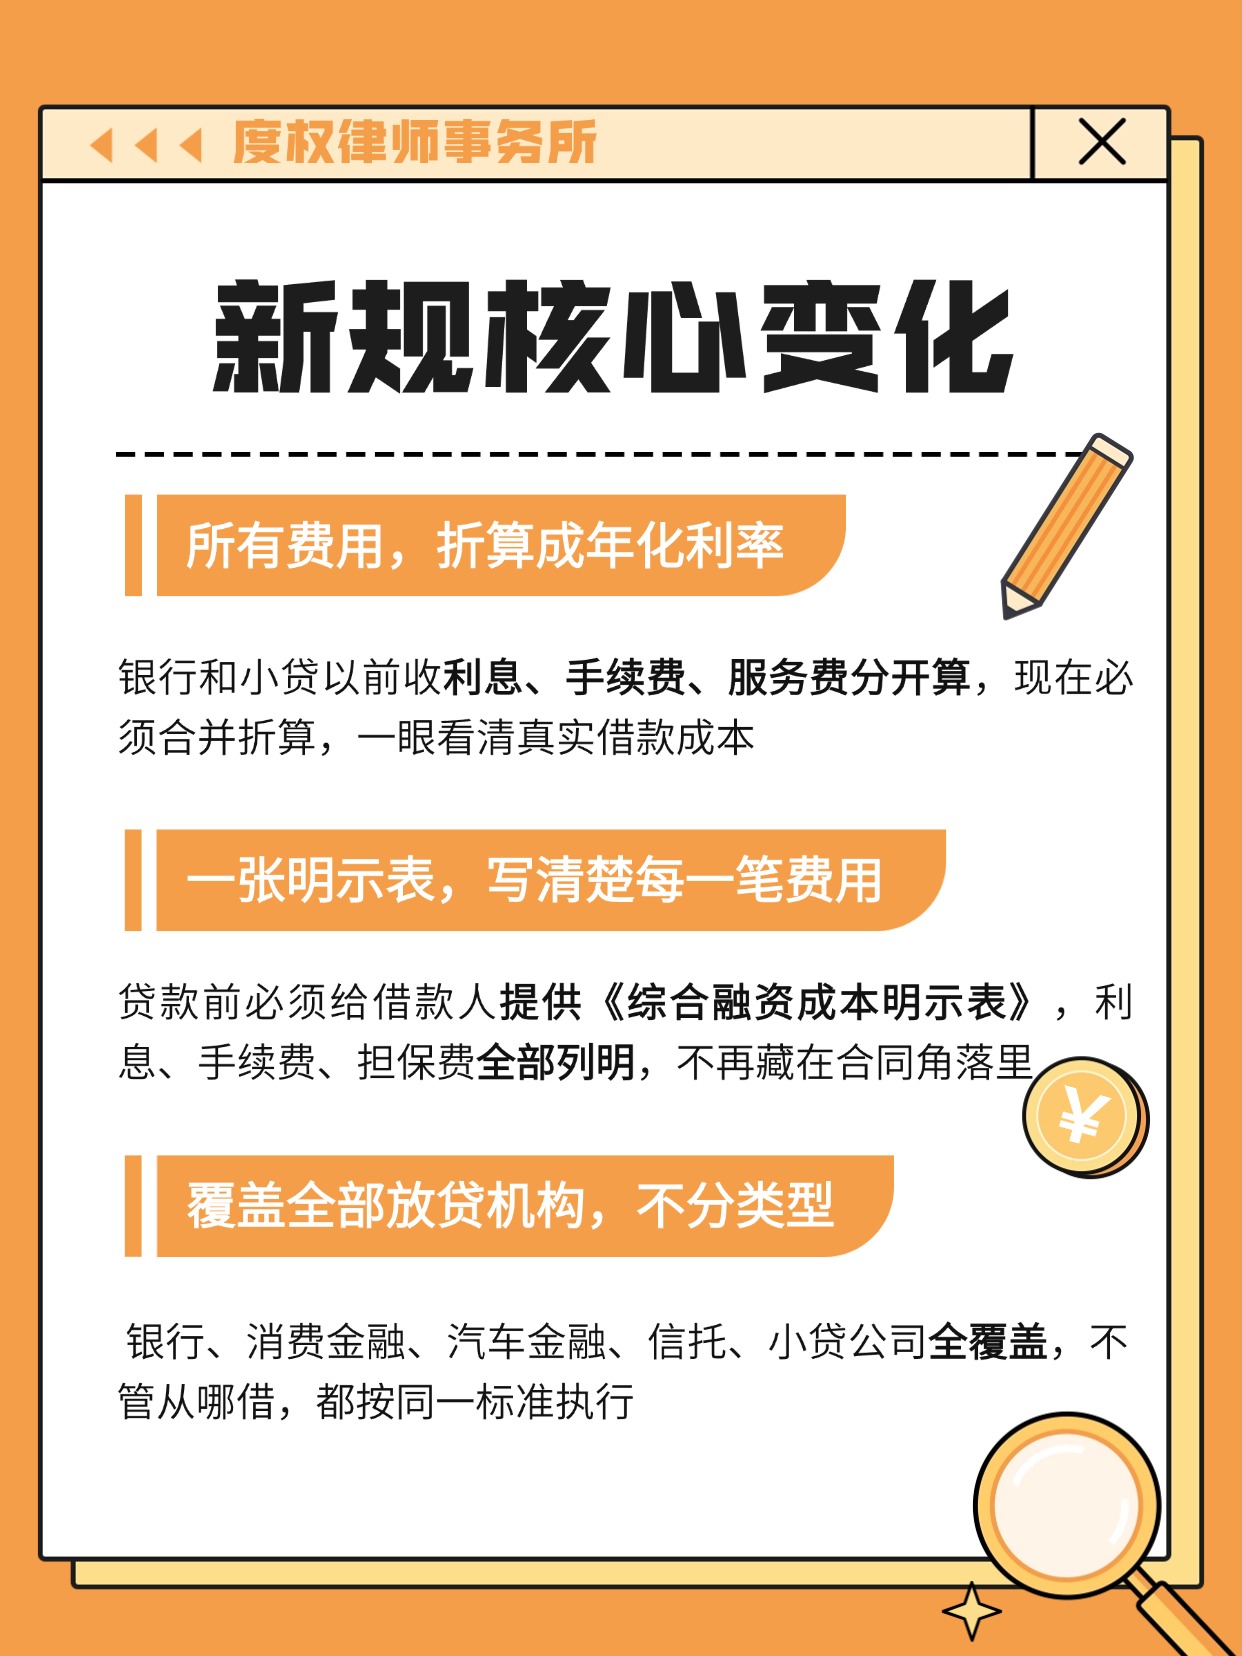
简单说:以后不管从银行、消费金融公司还是线上平台借钱,放贷机构必须给你看一张"综合融资成本明示表"。
这张表会列出:
贷款本金、利息、分期费用、增信服务费、逾期罚息……所有收费项目全部写明
正常还款情况下,统一折算成年化综合成本
机构还要承诺:除了表上列的,不会再收其他费用
-
核心变化:从"看日息"变成"看总成本"
过去很多广告只标"日息万分之几",看起来很低,加上分期费、担保费,实际成本可能翻几倍。
新规之后,所有费用合并折算成年化利率,一笔贷款到底花多少钱,一眼就能比出来。
-
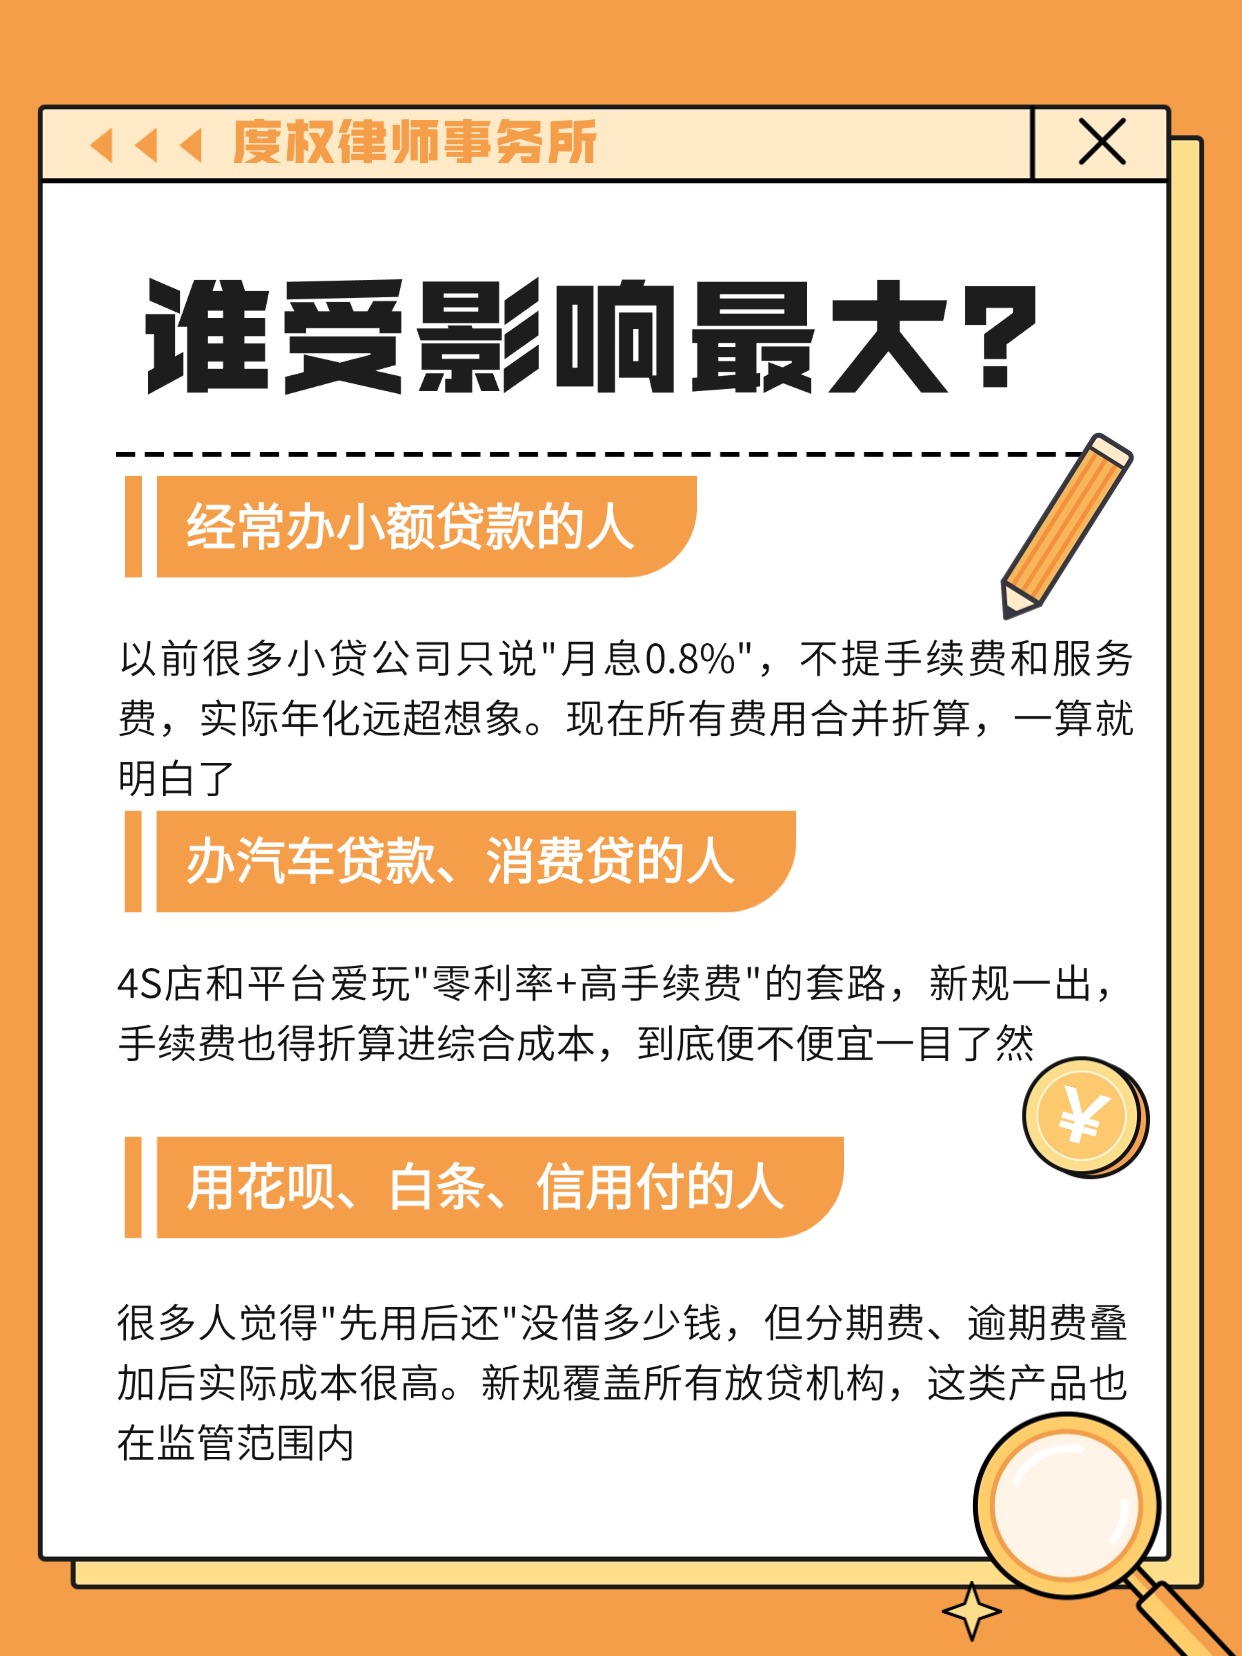
谁受影响最大?
靠多张信用卡、消费贷互相周转的人——综合成本摊开看,"以贷养贷"的真实代价藏不住了
被"低日息"吸引过的人——以后能直接看年化总成本,不再被表面数字忽悠
收入稳定、信用良好的人——正常借贷不受影响,只是信息更透明了
-
新规带来的实际变化
贷款产品之间可以直接比成本,不用再自己一项项加费用
机构不能再"藏着掖着"——合同里写多少就是多少
负债过高、用途不清的人,新增额度可能更难拿——但这恰恰是对借款人的保护
-
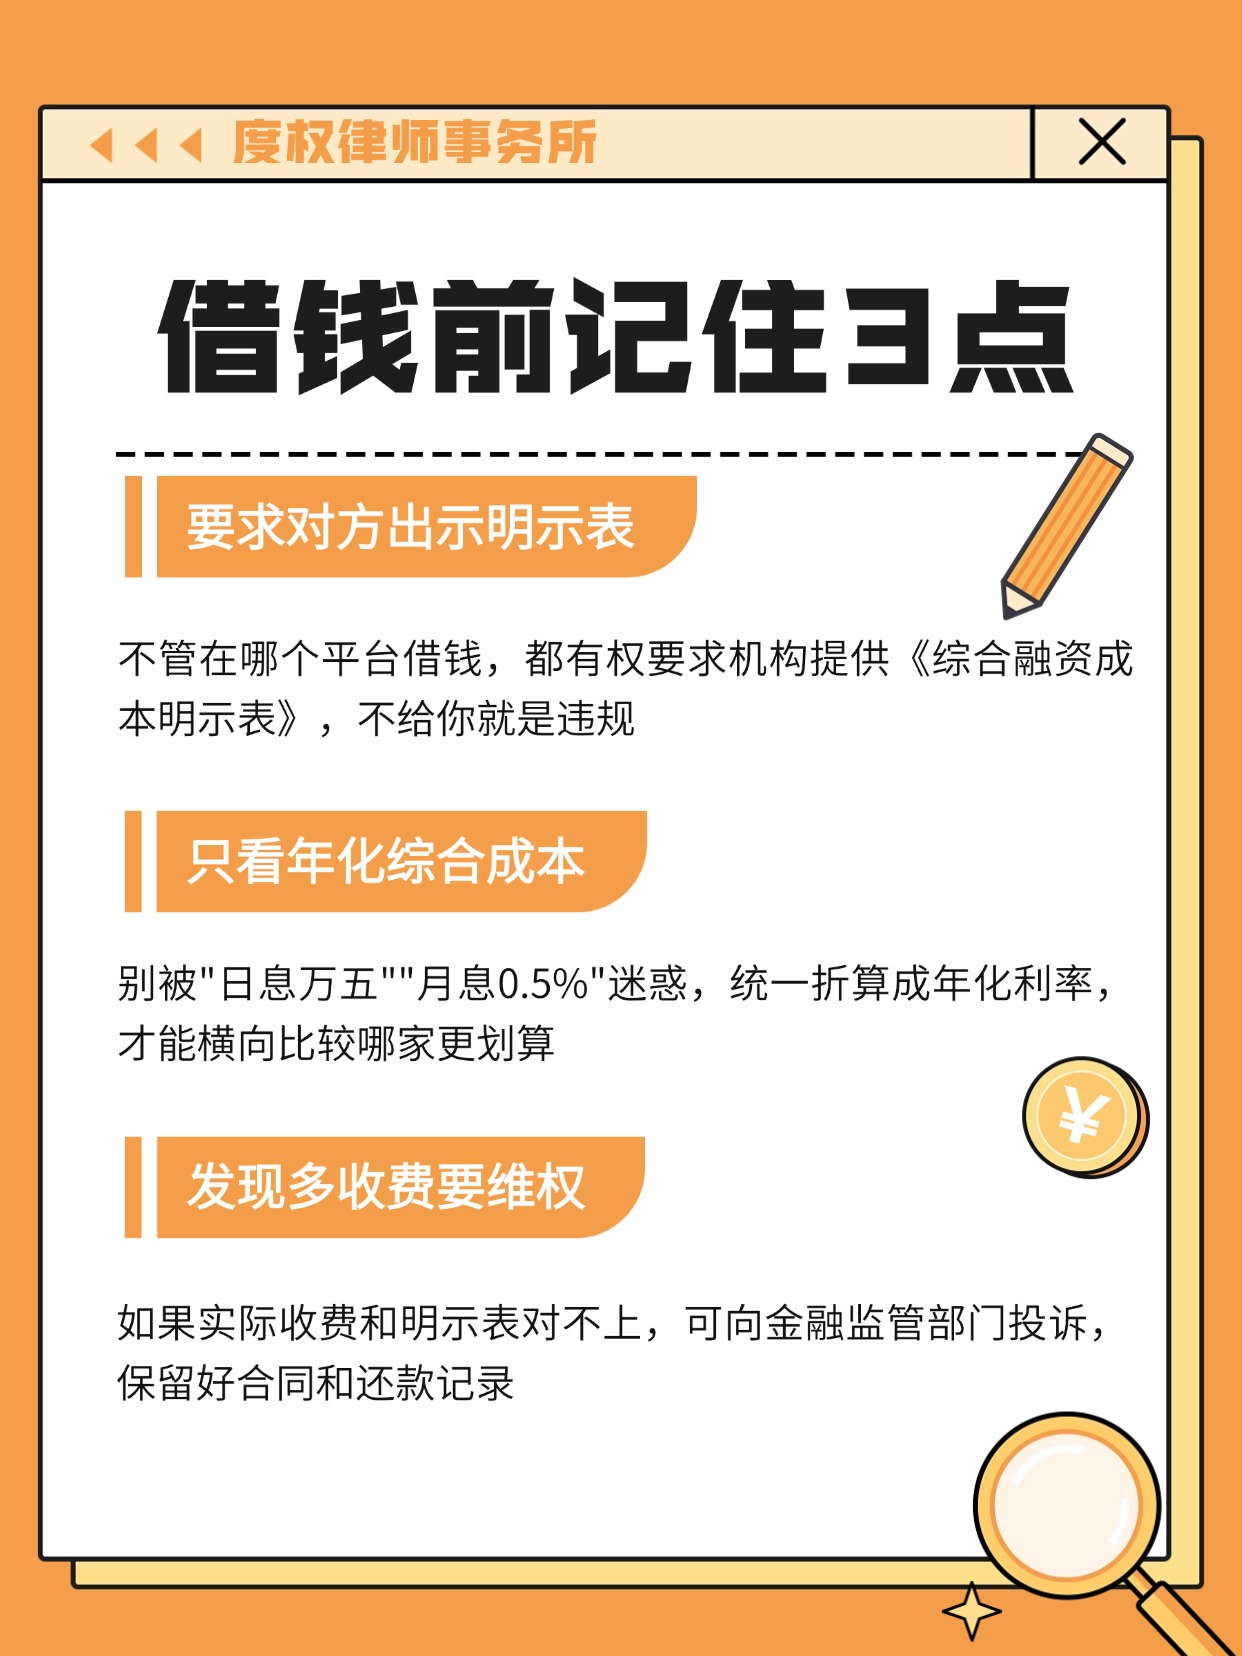
给几个实用建议
手上有多笔贷款的,尽快列一张清单:剩余本金、年化综合成本、月还款额、提前还款条件
暂时还不上,优先主动跟正规金融机构沟通,了解展期或还款调整安排
别信"债务优化""无条件放款"——这类宣传往往又是新一轮套路
以贷养贷看着"按时还",实际利滚利越滚越大
以上内容为法律知识分享,不构成法律建议或服务承诺。

扫二维码与项目经理沟通
我们在微信上24小时期待你的声音
解答本文疑问/技术咨询/运营咨询/技术建议/互联网交流
郑重申明:某某网络以外的任何单位或个人,不得使用该案例作为工作成功展示!